
Update2026.09.24 (목)

한국 증시에서 외국인 투자자가 선호하는 기업은 단순한 ‘저평가주’보다 시총 규모가 크고 실제 이익을 내면서 주주환원을 실시하는 기업들인 것으로 나타났다.
더밸류뉴스가 국내 12월 결산 상장사 2506곳을 대상으로 외국인 지분율과 시가총액, 실적, 밸류에이션, 배당 및 자사주 데이터를 분석한 결과 외국인 지분율과 가장 강한 관계를 보인 변수는 시가총액이었다. 시총에 뒤이어 이익을 내는 기업과 배당을 실시하는 기업에서도 외국인 지분율이 높게 나타났다. 반면 흔히 외국인 투자자의 주요 선택 기준으로 거론되는 PBR(주가순자산비율)과 PER(주가수익비율), 특히 PER은 외국인 지분율과 사실상 상관관계가 없는 것으로 조사됐다.
 외국인 지분율이 높은 기업일 수록 시가총액이 가장 강한 상관관계를 보였다. [이미지=더밸류뉴스]
이번 분석은 한국거래소의 지난 9일 기준 시세·외국인 지분율 및 투자지표와 금융감독원 전자공시시스템(DART)의 FY2025 사업보고서를 활용했다. 우선주와 비12월 결산 법인, 스팩(SPAC·기업인수목적회사)을 제외한 2506개 상장사를 대상으로 '스피어만 순위상관계수'를 계산했다. 총주주환원율은 현금배당과 자사주 취득액을 지배주주순이익으로 나눠 산출했다.
◆ 외국인 첫 번째 필터는 ‘기업 규모’…상위 20% 시총 7526억
외국인 지분율과 가장 뚜렷한 관계를 보인 것은 기업 규모였다.
외국인 지분율과 시가총액의 순위상관계수는 0.508로 이번 분석에 포함된 변수 가운데 가장 높았다. 외국인 지분율 상위 10% 기업의 시가총액 중앙값은 1조4801억원으로 전체 기업 중앙값 1061억원의 약 14배에 달했다. 외국인 지분율 하위 50% 기업의 시가총액 중앙값은 673억원이었다.
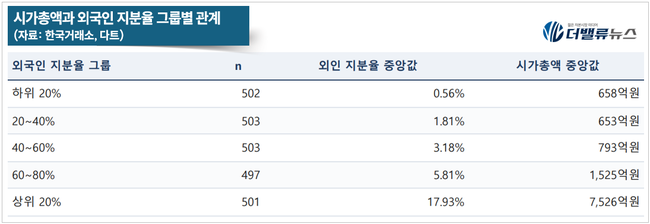 외국인 지분율과 시가총액 관계를 조사해본 결과 외국인 지분율이 높을 수록 시가총액이 큰 현상을 발견할 수 있었다. [이미지=더밸류뉴스]외국인 지분율을 5개 구간으로 나누면 차이는 더욱 뚜렷해졌다. 외국인 지분율 하위 20% 기업의 시가총액 중앙값은 658억원에 그친 반면, 외국인 지분율 상위 20% 기업은 시가총액 중앙값이 7526억원까지 높아졌다.
외국인 지분율이 높은 기업일수록 흑자기업 비중도 높았다. 전자공시시스템(DART) 사업보고서의 지배주주순이익을 기준으로 보면 외국인 지분율 하위 20% 기업 가운데 흑자기업 비중은 40.6%였다. 반면 상위 20%에서는 81.0%까지 상승했다. 외국인 지분율 상위권 기업 10곳 가운데 약 8곳이 이익을 내고 있다는 의미다.
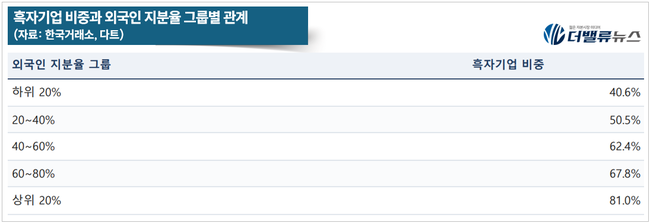 외국인 지분율 상위 20% 구간에서는 흑자기업 비중이 80%를 넘었다. [이미지=더밸류뉴스]해외 기관투자가가 큰 규모의 투자금을 집행하고 글로벌 지수 편입 여부와 거래 유동성을 고려한다는 점 등이 대형주 선호 배경으로 통상 거론된다. 다만 이번 분석은 이 같은 투자 메커니즘 자체를 검증한 것은 아니다. 데이터에서 확인되는 것은 외국인 지분율이 높은 기업일수록 규모가 크고 흑자 가능성도 높았다는 점이다. 쉽게 말해 이번 분석은 결과론적 평가다. 비슷한 표현 같지만, 분석의 잣대 자체가 다르다.
◆ 배당 여부에서 격차 뚜렷…외인 지분율 상위 20% 상장사는 75%가 배당 실시
외국인 지분율은 기업이 주주에게 실제로 이익을 돌려주는지 여부와도 함께 움직였다.
외국인 지분율 하위 20% 기업 가운데 FY2025 현금배당을 실시한 기업은 24.9%에 불과했다. 반면 외국인 지분율이 높아질수록 배당 기업 비중도 확대됐다. 외국인 지분율 상위 20%에서는 75.0%가 배당을 실시했다.
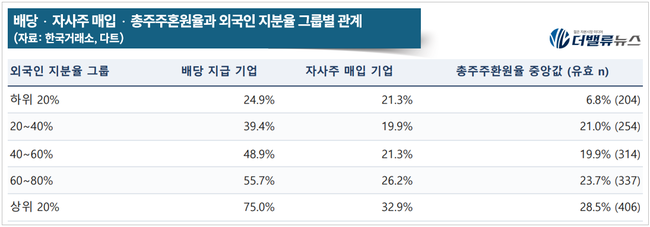 외국인 지분율이 높은 기업일 수록 배당을 실시한 기업이 많았고, 자사주 매입을 진행한 기업 수는 비교적 적은 것으로 나타났다. [이미지=더밸류뉴스]자사주 매입에서도 같은 방향이 나타났지만 차이는 배당보다 작았다. 외국인 지분율 하위 20% 기업 가운데 자사주 매입 기업 비중은 21.3%, 상위 20%에서는 32.9%였다. 자사주 매입 기업의 외국인 지분율 중앙값은 3.98%로 미매입 기업 2.97%보다 높았다.
현금배당과 자사주 취득을 합한 총주주환원율에서도 외국인 지분율 상위 기업이 높은 수준을 보였다. 외국인 지분율 하위 20%의 총주주환원율 중앙값은 6.8%에 그쳤지만 상위 20%는 28.5%였다. 외국인 지분율과 총주주환원율의 순위상관계수는 0.168이었다.
기업 규모가 주주환원 관계를 왜곡했을 가능성을 확인하기 위해 시가총액 구간별로 나눠 다시 분석해도 외국인 지분율과 총주주환원율은 모든 구간에서 양(+)의 관계를 나타냈다. 소형주 그룹은 0.12, 대형주 그룹은 0.27이었으며 중간 구간도 0.03~0.15 수준이었다.
다만 외국인이 단순히 ‘배당성향이 높은 기업’을 선호한다고 해석하기에는 한계가 있다. 실제 배당 기업만 놓고 보면 외국인 지분율 하위 20% 기업의 배당성향 중앙값은 33.3%로 상위 20%의 26.5%보다 오히려 높았다.
결국 이익의 몇 %를 배당하느냐보다 '안정적으로 이익을 내고 실제 배당을 실시하는지, 여기에 자사주 매입까지 더해지는지'가 외국인 지분율과 함께 나타나는 특징이라는 분석이다.
◆ “외국인은 저PER주 선호” 통념과 달라…PER 상관계수 사실상 ‘0’
반면 밸류에이션 지표 자체의 설명력은 상대적으로 낮았다.
외국인 지분율과 PER(주가수익비율)의 순위상관계수는 0.008로 사실상 관계가 없는 수준이었다. 외국인 지분율 상위 10% 기업의 PER 중앙값도 13.94배로 전체 기업의 11.89배보다 오히려 높았다. 이번 표본에서는 ‘외국인은 저PER 가치주를 선호한다’는 설명이 확인되지 않은 셈이다.
PBR(주가순자산비율)도 낮을수록 외국인 지분율이 높아지는 모습은 나타나지 않았다. 외국인 지분율과 PBR의 순위상관계수는 0.109였다. 외국인 지분율 상위 20% 기업의 PBR 중앙값은 1.02배로 하위 50% 기업의 0.73배보다 높았다.
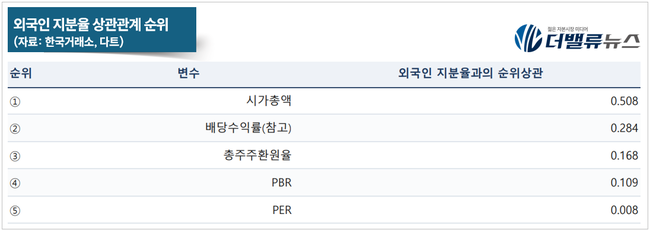 외국인 지분율과 가장 상관관계가 높은 것은 시가총액으로 나타났다. [이미지=더밸류뉴스]
분석 결과 외국인 지분율과의 순위상관계수는 시가총액이 0.508로 가장 높았고 배당수익률 0.284, 총주주환원율 0.168, PBR 0.109, PER 0.008 순이었다.
저평가 수치와 상관관계가 낮다고 해서, 외국인 투자자가 고평가 기업을 더 선호한다는 의미는 아니다. 이번 분석에서 확인된 사실은 단순히 PER이나 PBR이 낮다는 이유만으로 외국인 지분율이 높아지지는 않는다는 점이다.
외국인 투자자의 포트폴리오에는 결국 ‘싼 기업’보다 ‘규모가 있고, 실제 돈을 벌며, 벌어들인 이익을 주주에게 돌려주는 기업’이 상대적으로 많이 자리잡고 있었다.
이번 결과는 FY2025 실적·주주환원과 지난 9일 기준 외국인 보유 현황을 함께 관찰한 것으로, 특정 요인이 외국인 매수를 유발했다는 인과관계를 뜻하지 않는다.


 홍승환, 추승수 기자