
Update2026.11.11 (수)

지금으로부터 10년전, 박정원 두산그룹 회장이 제10대 두산호(號) 선장에 취임했다(2016. 3). 전임 3~9대 회장직은 4대 전문경영인 고(故) 정수창(1919~1999) 회장을 제외하면 고(故) 박두병(1910~1973) 회장의 아들들이 이어 맡았다. 박용곤(3·5대), 박용오(6대), 박용성(7대), 박용현(8대), 박용만(9대)으로 이어진 ‘형제 경영’이었다.
박정원 회장은 박승직(1864~1950)→박두병→박용곤(1932~2019)으로 이어지는 두산가(家) 장손이자 첫 '오너 4세' 두산그룹 회장이다.
박 회장 재임 10년의 경영 성과를 한 줄로 요약하면 ‘구조조정으로 사이즈는 줄었고 신사업은 여전히 현재진행형’으로 정리된다. 2018년 두산중공업(현 두산에너빌리티) 어닝쇼크로 촉발된 구조조정을 정리하고 채권단 관리를 조기 졸업한 것과 SK실트론, 두산테스나, 두산전자BG의 '반도체 삼각 편대'를 미래 먹거리로 세팅했다는 점은 성과로 평가받고 있다. 그렇지 매각한 사업이 창출하던 이익과 현금흐름의 빈자리를 신사업이 메웠다고 보기는 이르다. 가야 할 길이 아직은 멀다는 의미이다.
 박정원 두산그룹 회장. [일러스트=더밸류뉴스·AI]
◇ 박정원 회장은…
△1962년 서울생(64) △대일고·고려대 경영학과·미 보스턴대 경영대학원(MBA) △두산산업(1985. 2) △오비맥주 상무(1997. 1~1998. 8) △㈜두산 대표이사(1999~2007) △두산산업개발 부회장(2005~2007. 3) △㈜두산 부회장(2007. 12~2012. 5) △두산건설 회장(2009~2021) △㈜두산 회장(2012. 5~2016. 3) △두산베어스 구단주(2009~현재) △두산그룹 회장(2016. 3~현재).
◆ 10년 만에 재계 순위 12→18위 6단계↓
두산그룹은 올해 초 공정거래위원회(이하 공정위)가 발표한 '2026 공시대상기업집단'에서 18위를 기록했다. 계열사 23개, 매출액 12조 1160억원이다(이하 K-IFRS 연결).
이는 박 회장 취임 연도인 2016년 두산그룹이 재계 12위, 계열사 25개, 매출액 18조 9,604억원이던 것과 비교된다. 10년 사이 재계 순위는 6단계 내려갔고 계열사는 2개, 매출액은 36.1% 감소한 것이다. 두산인프라코어, 두산건설, 두산타워 등 굵직한 사업과 자산을 매각한 것이 이같은 결과를 가져왔다.
 두산그룹 지배구조. 단위 %. 2026. 10. [자료=공정거래위원회]
2016년 박정원 회장 취임 당시 두산그룹의 주력 계열사들을 살펴보면 두산중공업(현 두산에너빌리티), 두산건설(옛 고려산업개발), 두산밥캣, 두산인프라코어 등으로 B2B 중공업 기반으로 꽉 채워져 있다.
두산의 사업 기반이 처음부터 B2B 중공업이었던 것은 아니다. 2000년 이전까지만 해도 두산의 주력 사업은 맥주(동양맥주), 유통(두산음료), 유가공(두산유업), 식품(두산종합식품), 의류(두산상사)로 대표되는 B2C 소비재였다. 주력 계열사 동양맥주는 'OB맥주' 브랜드로 시장 점유율 70%로 국내 맥주 시장을 이끄는 대표 브랜드였다.
1991년 이른바 '낙동강 페놀 유출 사건'은 사업 재편을 압박한 계기였다. 이후 IMF(국제통화기금) 외환위기가 닥치면서 두산은 소비재 사업을 잇달아 매각하고 B2B 중심으로 방향을 틀었다. 두산중공업(2000), 고려산업개발(2003), 대우종합기계(2005), 미국 소형 건설장비 업체 밥캣(2007)을 차례로 품었다. 재계에서 보기 드문 '사업 DNA 바꾸기'였다.
이같은 시도는 겉으로는 성공적인 변신으로 보였다. ㈜두산 연결 매출은 2000년 약 3조4000억원에서 2015년 18조9604억원으로 약 6.5배 불어났다. 그러나 성장의 상당 부분이 대규모 M&A와 차입에 기대고 있었다. 발전설비, 건설, 기계처럼 경기민감형 사업 비중도 높아졌다.
◆ 두산중공업 어닝쇼크 → 채권단 구조조정 협약 → 23개월만에 조기 종료
파열음이 터진 시점은 2019년 2월이었다. 두산중공업이 2018년 4분기 순손실 8150억원을 기록했다고 공시한 것이다. 글자 그대로 '어닝 쇼크'였다.
박정원 회장 취임 3년차였다. 앞서 2016년 3월 박정원 회장은 두산그룹의 첫 '오너 4세' 총수로 주목받았다. 취임 이후 박 회장은 두산밥캣 기업공개(2016. 11), 두산로보틱스의 협동로봇 사업 진출 등으로 '내실 다지기' 보다 '외형 키우기'에 주력하고 있었다.
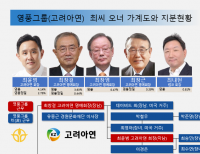
 두산그룹 오너 가계도와 지분 현황. 단위 %. 2026. 10.
두산중공업이 매출액(3조9665억원)과 영업이익(1232억원)이 양호했음에도 이같은 어닝 쇼크가 발생한 직접적 원인은 종속회사 두산건설 때문이었다. 두산건설은 2018년 주택 현장의 추가 원가, 장기 미회수 채권과 미착공 사업장 대여금에 대한 대손, 신분당선과 상주영천도로 등 민자 사회간접자본(SOC) 투자 손상 등을 한꺼번에 반영했다.
두산중공업 본업도 좋지 않았다. 두산중공업의 중공업 부문 신규 수주는 9조1000억원(2016) → 5조1000억원(2017) → 4조6000억원(2018)으로 감소하고 있었다. 일부 발전 프로젝트가 취소되거나 연기됐고, 과거 경쟁이 치열할 때 따낸 저수익 프로젝트가 실적에 반영되면서 고정비 부담이 커졌다. 여기에다 두산중공업은 두산밥캣 지분과 연계한 주가수익스와프(PRS) 등 파생상품에서 약 1000억원의 손실을 반영했고 해외법인 손상차손도 인식했다. 매출과 영업이익이 흑자였는데도 막대한 순손실이 발생한 이유다.
그러자 두산그룹의 재무 여력이 급격히 소진됐고 2020년 코로나19로 금융시장이 얼어붙자 두산그룹은 버틸 수 없었다. 2020년 6월 두산그룹은 산업은행·수출입은행과 재무구조개선약정을 맺고 구조조정에 들어갔다.
이때부터 박정원 회장은 약 3년을 '두산그룹 구하기'에 소진했다. 두산타워(2020), 두산인프라코어, 두산건설(2021)을 매각했고 두산솔루스와 모트롤 사업부문, 클럽모우CC 등 비핵심 자산도 정리했다. 오너 일가는 두산퓨얼셀 지분을 내놓았다. 이 결과 2022년 2월 두산중공업은 약 1조1500억원의 유상증자 대금 납입을 마치고 채권단 긴급자금 3조원을 상환했다. 채권단 관리체제도 2월 28일 종료료됐다. 23개월 만의 졸업으로 당초 계획보다 18개월 앞당겼다.
여기까지는 박정원 회장의 성과로 기록되고 있다. 박정원 회장이 과감하게 구조조정에 나서며 두산그룹이 채권단과의 재무구조 약정을 조기 졸업할 수 있었기 때문이다.
 두산그룹 연혁과 구조조정 관련 일지. 2026. 10.
◆ 두산중공업·두산건설, 양대 'B2B 기반 수주업'이 위기 잉태
그렇지만 한편으로는 박정원 회장이 두산중공업 '어닝 쇼크' 당시의 그룹 총수였다는 것도 사실이다. 앞서 언급한대로 당시 두산그룹의 사업 포트폴리오를 살펴보면 두산중공업, 두산건설, 두산밥캣, 두산인프라코어 등으로 B2B 기반 수주업이거나 수주업 성격이 강한 비즈니스로 꽉 채워져 있다.
수주업이란 제품 제조에 앞서 고객의 선주문(pre-order)을 필요하는 사업을 말하며 계약 잔고가 미래 매출의 가시성을 높이고 기술 장벽을 만들 수 있다는 장점이 있다. 그렇지만 제품 제조 기간이 2~10년의 장기이다 보니 특정 시점에 현금 흐름이 급격히 나빠지는 경우가 종종 발생한다. 건설업과 조선업에서 연쇄 부도가 반복되는 주요 요인이다. 매출액이 일회성이라는 한계도 있다. 두산그룹의 애초의 주력이던 B2C 소비재가 반복 구매의 장점을 갖고 있는 것과 차이가 있다.
만약 박정원 회장이 B2C 소비재나 현금흐름이 안정적인 사업으로 포트폴리오를 다변화했다면 어닝 쇼크와 구조조정을 피할 수 있었을까? 박정원 회장 취임 당시 두산그룹의 B2B 중공업 위주 사업 포트폴리오는 어떤 배경에서 탄생했을까?
이 질문을 따라가면 박 회장이 그룹의 B2B 전환 과정에서 맡았던 숨은 역할과 책임이 드러난다(2회에서 이어집니다).


 손민정 기자