
Update2026.09.23 (수)

삼성전자(대표이사 전영현 노태문)가 올해 2분기 실적으로 매출액 171조5000억원, 영업이익 89조5000억원을 기록했다고 30일 밝혔다(K-IFRS 연결). 전년동기대비 매출액은 130% 증가했고, 영업이익은 1804% 확대됐다.
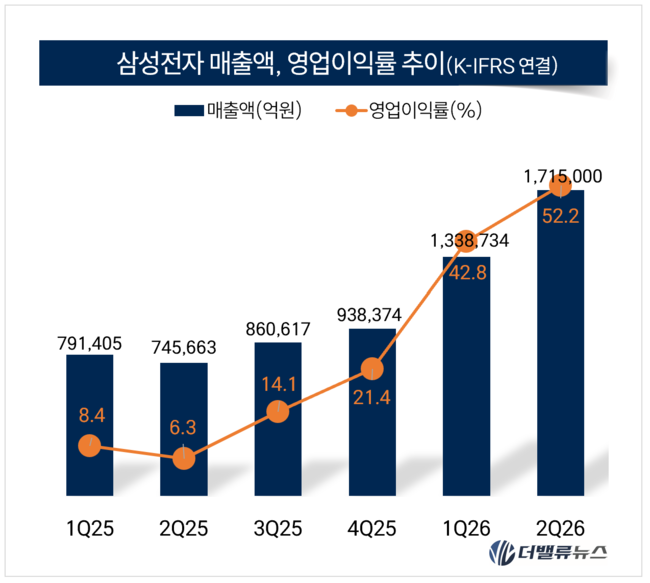 삼성전자 최근 분기별 매출액 및 영업이익률 추이. [자료=더밸류뉴스]
이번 실적 성장은 인공지능(AI) 관련 시장의 폭발적인 수요 확대와 이를 적시에 공략한 기술 경쟁력이 발판이 됐다. 직전 분기와 비교해도 매출은 28%, 영업이익은 56% 각각 성장하며 역대 최고 수준의 분기 성과를 거뒀다. 주당 순이익 역시 보통주와 우선주 모두 1만849원으로 집계되어 전분기보다 52% 올랐다.
사업 부문별로는 반도체 사업을 담당하는 DS부문이 실적 성장을 견인했다. 에이전틱 AI 확산에 따라 서버용 제품 중심으로 수요가 크게 늘면서 메모리 부문이 분기 최대 실적을 이끌어냈다. 삼성전자는 차세대 규격인 HBM4의 공급을 늘리고, 업계 최초로 HBM4E 샘플을 출하하며 기술 주도권을 확고히 했다. 아울러 시스템LSI 사업은 모바일용 시스템온칩(SoC) 및 이미지센서의 공급 확대로 상반기 기준 최고 매출을 기록했으며, 파운드리 사업 또한 미주 주요 고객사의 제품 주문 증가 등에 힘입어 실적을 개선했다.
완제 제품을 담당하는 DX부문은 모바일과 TV 등 주요 제품군의 판매 호조로 매출 성장을 이어갔다. 다만 글로벌 부품 가격 상승에 따른 원가 부담이 커지면서 영업이익 측면에서는 다소 아쉬운 성적을 남겼다. 구체적으로 MX사업부는 갤럭시 S26 시리즈 등 플래그십 기기와 A시리즈의 고른 판매로 매출을 늘렸으나 제반 비용 상승의 여파를 받았다. VD사업부는 대형 스포츠 이벤트 호재와 신제품 효과에 힘입어 수익성을 개선했으며, 네트워크 사업 역시 해외 시장을 중심으로 실적 반등을 이뤄냈다.
하만 부문은 전장 부품 공급 확대와 개인용 오디오 라인업의 판매 호조로 안정적인 실적 흐름을 보였다. 디스플레이 부문도 하이엔드 모바일용 중소형 패널 수요 및 게이밍 모니터 판매량 증가에 맞춰 전분기 대비 개선된 결과를 내놓았다.
환율 변동성 속에서 달러화 강세 기조는 부품 사업을 중심으로 회사 전체 영업이익에 약 3조1000억원 규모의 긍정적 요인으로 작용했다. 삼성전자는 원가 부담 및 시장 변동성 속에서도 미래 기술 주도권 확보를 위해 16조원에 달하는 분기 최대 규모의 연구개발(R&D) 비용을 투입했다.
삼성전자는 하반기에도 AI 트렌드 지속에 맞춰 DS부문 중심의 성장세를 이어나갈 방침이다. 메모리 분야에서는 HBM4, HBM4E, DDR5 등 고부가가치 제품 공급을 확대하고, 파운드리는 2나노 2세대 모바일용 양산을 본격화한다. DX부문은 울트라 모델과 폴더블 Z8 시리즈 등 최상위 라인업 비중을 높여 수익성 방어와 시장 점유율 확대를 동시에 추진할 계획이라고 밝혔다.


 손민정 기자