
Update2026.09.23 (수)

무신사가 올해 상반기 두 자릿수 매출 성장을 기록하고 기업공개(IPO)를 공식화하면서 기업가치 재평가 가능성이 주목된다. 오프라인 점포 확대와 해외 매출 증가가 외형 성장을 이끄는 가운데 버핏연구소는 무신사의 기업가치를 최대 7조원 이상으로 평가했다. 다만 영업이익 감소와 순손실 전환 등 수익성 개선 여부는 향후 기업가치를 좌우할 변수로 꼽힌다.
기업분석 전문 버핏연구소는 지난 22일 ‘무신사, 올 상반기 실적 기준 기업가치 「최대 7조+알파」’라는 제목의 독립리서치를 발간했다. 무신사는 지난 7일 한국거래소에 상장예비심사를 신청하며 IPO 절차를 공식화했다. 공동대표주간사는 한국투자증권과 씨티그룹글로벌마켓증권이다.
◆ 상반기 매출 8217억, 21.3%↑…수수료·PB가 외형 성장 주도
 버핏연구소 독립리서치가 발행한 '무신사, 올 상반기 실적 기준 기업가치 '최대 7조+알파'. [자료=버핏연구소]
무신사는 올해 상반기 연결 기준 매출액 8217억원, 영업이익 522억원을 기록했다. 전년동기대비 매출액은 21.3% 증가했지만 영업이익은 19.4% 감소했다. 당기순손실은 155억원으로 적자 전환했다.
매출 구조를 살펴보면 수수료 매출이 3128억원으로 전체의 38.07%를 차지해 가장 비중이 컸다. 이어 자체 브랜드(PB) ‘무신사 스탠다드’ 등을 통한 제품 매출이 2660억원으로 32.37%를 차지했다. 외부 브랜드 상품을 직접 매입해 판매하는 상품 매출 비중은 23.80%, 기타 매출은 472억원으로 5.76%였다. 특히 제품 매출은 전년동기대비 35.9% 증가하며 주요 사업 가운데 가장 높은 성장률을 기록했다.
무신사는 패션 플랫폼 시장에서 거래액 기준 선두를 유지하고 있다. 버핏연구소 추정에 따르면 지난해 무신사의 거래액(GMV)은 5조1000억원으로 지그재그 1조8000억원, 에이블리 1조6000억원, 29CM 1조2000억원, W컨셉 1조원을 크게 웃돌았다. 2016년 472억원이던 매출액은 지난해 1조4678억원으로 늘어 최근 9년간 연평균 46.51%의 증가율을 나타냈다.
◆ 무신사 스탠다드 오프라인 판매액 64%↑…해외 매출 비중 4.5%
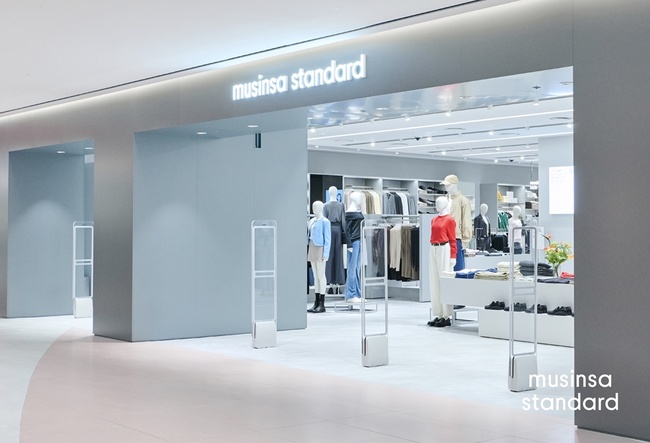 서울 영등포구 타임스퀘어 내 '무신사스탠다드' 매장. [사진=무신사]
오프라인 사업 확대도 매출 성장에 힘을 보탠 것으로 분석됐다. 올해 2분기 기준 무신사 스탠다드 매장은 총 41곳으로 지난 3월 37곳에서 4곳 늘었다. 무신사에 따르면 이들 매장의 2분기 판매액은 전년동기대비 64% 증가했고 방문객은 66% 이상 늘어 분기 기준 처음으로 1000만명을 넘어섰다. 지난 4월 문을 연 ‘무신사 메가스토어 성수’는 개점 68일 만에 누적 판매액 약 100억원을 기록했다.
해외 사업도 성장세를 보이고 있다. 올해 2분기 기준 중국에서는 무신사 스탠다드와 무신사 스토어를 합쳐 5개 오프라인 점포를 운영하고 있으며 일본에서도 현지 유통 사업을 확대하고 있다. 상반기 수출액은 372억원으로 전년동기대비 800% 증가했다. 해외 매출 비중은 2024년 0.3%에서 지난해 3.3%, 올해 상반기 4.5%로 상승했다.
◆ 영업익 19%↓·순손실 155억…현금 유출 없는 회계비용 영향
외형 성장과 달리 수익성은 주춤했다. 상반기 매출총이익은 5131억원으로 전년동기대비 28.27% 늘었지만 영업이익은 522억원으로 19.4% 감소했다. 판매비와관리비가 2119억원으로 39.29% 증가한 영향이다. 지급수수료와 감가상각비, 광고선전비, 외주인건비 등이 늘었다. 특히 감가상각비 증가는 오프라인 매장 확대 과정에서 발생한 사용권자산상각비가 대부분을 차지한 것으로 분석됐다.
당기순손실 155억원을 기록한 데에는 금융비용이 영향을 미쳤다. 금융비용은 809억원으로 전년동기대비 52% 증가했다. 이 가운데 이자비용 533억원에는 상환전환우선주(RCPS) 관련 이자상각 389억원이 포함됐다. RCPS 이자상각은 회계상 비용으로 처리되지만 실제 현금이 빠져나가는 항목은 아니다.
당기손익인식금융자산평가손실도 259억원 발생했다. 버핏연구소는 이 평가손실을 제외할 경우 상반기 순손실 155억원이 순이익 102억원으로 바뀐다고 분석했다. 영업현금흐름 역시 지난해 같은 기간 마이너스(-) 719억원에서 올해 상반기 845억원으로 흑자 전환했다.
◆ PSR 기준 기업가치 7.2조·EBITDA 기준 5.5조…IPO 몸값 관심
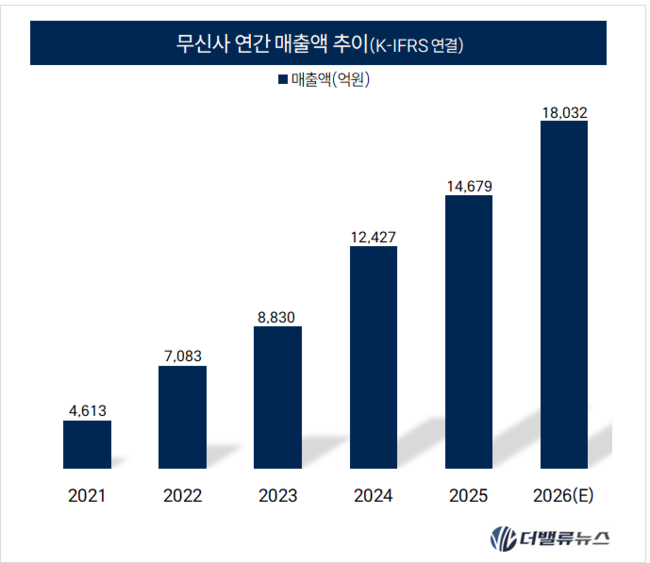 무신사 연간 매출액 추이. [사진=더밸류뉴스]
버핏연구소는 올해 무신사 연간 매출액을 1조8032억원으로 추정했다. 이를 바탕으로 주가매출액배수(PSR) 4배를 적용하면 기업가치는 7조2128억원으로 산출된다. 무신사의 희망 기업가치로 거론되는 10조원에는 미치지 못하지만 지난해 12월 버핏연구소가 추산했던 3조~6조원보다 높아진 수준이다. 다만 PSR 5배 이상을 적용할 경우 고평가 논란이 불거질 수 있다고 봤다.
상각 전 영업이익을 활용한 평가에서는 다소 낮은 기업가치가 산출됐다. 버핏연구소는 올해 무신사의 EBITDA를 2765억원으로 추정하고 20배의 배수를 적용해 기업가치를 5조5300억원으로 평가했다. 연간 영업이익 1439억원과 감가상각·무형자산상각비 1326억원을 합산한 수치다.
보고서는 무신사가 아직 순이익 개선을 확실히 보여주지 못한 만큼 EBITDA 배수를 과도하게 높게 적용하기는 어렵다고 분석했다. 글로벌 비교기업의 EBITDA 배수도 질란드 6.27배, ZOZO 12.82배, 인디텍스 13.67배, 패스트리테일링 21.43배 수준으로 제시됐다. 버핏연구소는 PSR과 EBITDA 등을 종합할 때 무신사의 기업가치가 기존 평가보다 상승한 것으로 판단했다.


 이승윤 기자