
Update2026.11.13 (금)

LG이노텍이 외형 성장과 수익성 후퇴라는 상반된 성적표를 이어가고 있다. 지난해 매출은 22조원에 육박했지만 영업이익률은 2022년의 절반에도 미치지 못했다.
올해 3분기에도 분기 최대 매출을 기록했으나 영업이익은 전년 동기의 절반 이하로 줄었다. 고부가 제품 중심의 사업구조 전환을 추진해 온 회사가 매출 확대를 안정적인 이익으로 연결하는 데 얼마나 성과를 냈는지 점검할 필요성이 커지고 있다.
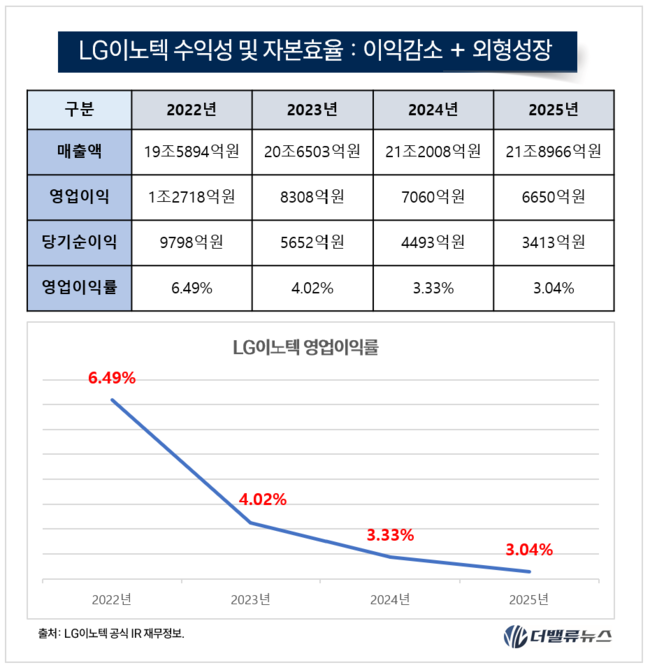 LG이노텍 수익성 및 자본효율: 이익감소 + 외형성장. [더밸류뉴스]
LG이노텍의 연결 기준 매출은 2022년 19조5894억원에서 2025년 21조8966억원으로 약 11.8% 늘었다. 반면 같은 기간 영업이익은 1조2718억원에서 6650억원으로 약 47.7% 줄었고, 영업이익률은 6.49%에서 3.04%로 3.45%포인트 떨어졌다. 2023년 4.02%, 2024년 3.33%, 2025년 3.04%로 해마다 낮아졌다는 점도 눈에 띈다. 외형이 커지는 동안 이익을 만들어내는 효율은 오히려 나빠진 것이다.
이런 문제는 올해 3분기 실적에서 다시 부각됐다. 3분기 매출은 6조3671억원으로 전년 동기보다 18.6% 늘었지만, 영업이익은 948억원으로 53.4% 감소했다. 영업이익률은 약 1.5%에 그쳤다. 증권가도 예상보다 큰 수익성 악화에 주목했다. 대신증권은 실제 영업이익이 시장 예상치를 크게 밑돌았다고 분석했고, 일부 증권사는 환율 하락에 따른 비용 부담이 예상보다 컸다고 평가했다.
회사는 원재료 매입과 완제품 출하 사이에 원·달러 환율이 급락한 점을 주된 원인으로 설명했다. DB증권 분석에 따르면 분기 평균 환율은 2분기 1502원에서 3분기 1418원으로 내려갔다. 환율 변화가 원재료 매입가격과 달러 매출의 원화 환산액에 반영되는 시차가 수익성을 끌어내렸다는 설명이다.
다만 환율 충격이 있었다는 사실과 경영진의 위험관리 체계가 적정했는지는 별개로 따져야 한다. LG이노텍 같은 글로벌 부품기업은 외화 매출과 원재료 조달에 따른 환위험을 상시 관리해야 한다. 환율 하락 자체를 막을 수는 없더라도, 원가와 매출의 통화별 구성, 재고 회전기간, 가격 조정 구조 등으로 충격을 얼마나 완화할 수 있는지가 관건이다.
더구나 지난해까지 이어진 영업이익률 하락을 올해 3분기의 환율 변동만으로 설명하기는 어렵다. 주력 제품의 가격 경쟁, 생산비용, 사업별 제품 구성과 투자 부담 등 중장기 요인도 함께 살펴야 한다. 물론 올해 1~9월 누적 영업이익은 전년보다 늘었고, 분기 실적만으로 올해 전체 경영성과가 나빠졌다고 단정할 수도 없다.
그럼에도 2022년 이후 영업이익률이 줄곧 낮아졌다는 사실은 달라지지 않는다. 글로벌 고객사의 주문 확대에 힘입은 매출 성장이 실제 수익성 개선으로 이어지고 있는지 점검해야 하는 이유다. 기업의 지속 가능한 성장은 매출 규모만이 아니라 매출에서 얼마나 이익을 남기느냐에 달려 있다. LG이노텍의 경영성과 역시 외형 확대가 아닌 수익성 개선이라는 실질적 결과로 평가받아야 할 시점이다.
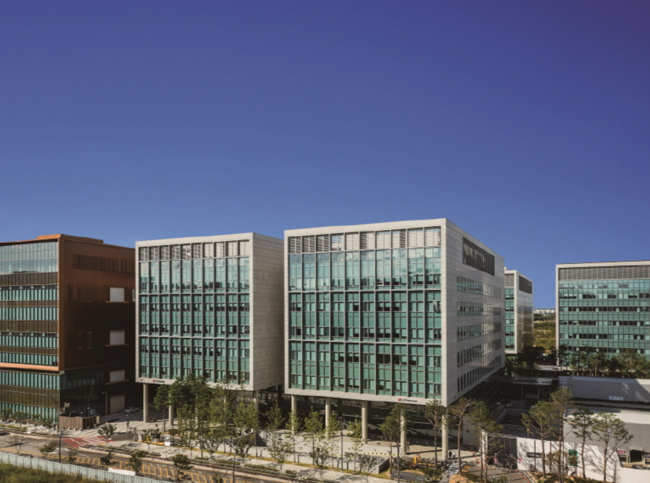 서울시 강서구 마곡 LG사이언스파크 LG이노텍 본사. [사진=LG이노텍]


 손민정 기자